Morgens mit halbvollem Akku auf den Firmenparkplatz, abends voll geladen nach Hause: Bei der Praml Group aus Ruderting bei Passau geht das ab 1. Oktober 2026 für die ganze Belegschaft. Rund 500 Beschäftigte können ihre privaten E-Autos und Plug-in-Hybride während der Arbeitszeit kostenlos an den firmeneigenen AC-Ladestationen laden. Das klingt nach einem einfachen Extra, verlangt im Hintergrund aber klare Regeln. Wer darf laden? Wie werden private und dienstliche Ladevorgänge getrennt? Und was muss erfüllt sein, damit das Finanzamt nicht mitkassiert?
Mehr als 60 Ladepunkte in Ruderting
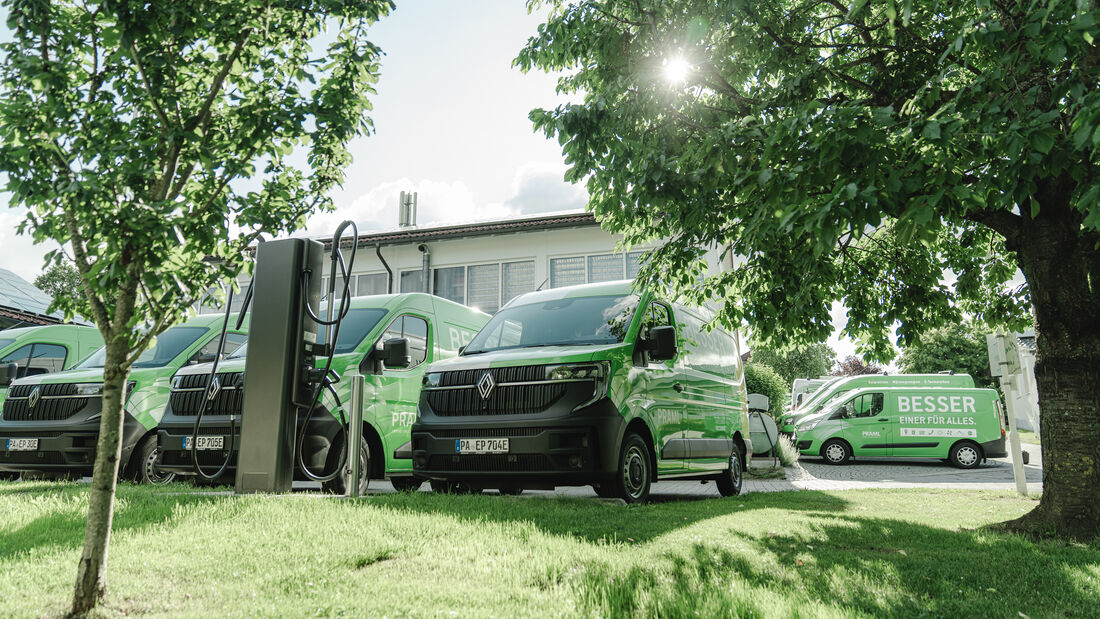
Laden dürfen die Beschäftigten an den Standorten aller drei Gruppenunternehmen Praml, Wattline und Citywatt. Allein in Ruderting stehen mehr als 60 Ladepunkte bereit. Sie gehören zum hauseigenen Test-Ladepark, der nach Angaben des Unternehmens als größter seiner Art in Deutschland gilt. Auch die Firmenflotte mit 50 Fahrzeugen fährt bereits elektrisch.
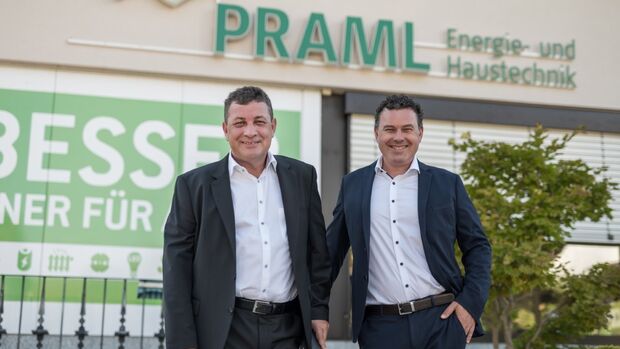
Martin Praml (links) und Harald Praml, Inhaber der Praml Group, haben das kostenlose Laden für die Belegschaft angestoßen. Die eigentliche Arbeit steckt für Martin Praml nicht in der Ladesäule, sondern darin, jeden Ladevorgang dem richtigen Nutzer und Fahrzeug zuzuordnen.
Ganz bei null fängt die Gruppe also nicht an. Über Praml und Citywatt verkauft sie selbst Lösungen für gewerbliche Ladeinfrastruktur und hat die Technik im Haus. Diese Ausgangslage bringt nicht jeder Betrieb mit. Übertragbar ist das Modell trotzdem, denn die entscheidenden Fragen stellen sich überall gleich.
Wer hat da gerade geladen?
Die erste Frage betrifft die Zuordnung. Bei Praml laden Dienstwagen und Privatautos an denselben Ladepunkten. Deshalb muss nachvollziehbar sein, welches Fahrzeug Strom bezogen hat und wem der Ladevorgang zuzurechnen ist. „Unternehmen müssen unterschiedliche Nutzer und Fahrzeuge erfassen und Ladevorgänge je nach Nutzung korrekt zuordnen und abrechnen können“, sagt Martin Praml, Gesellschafter der Gruppe.
Das Unternehmen setzt dafür auf eine technische Erfassung von Nutzern und Fahrzeugen, die dienstliche und private Ladevorgänge trennt. Der Vorteil: Flotte und Belegschaft teilen sich eine Infrastruktur, eine zweite Ladelandschaft braucht es nicht. Die saubere Trennung ist zudem die Voraussetzung dafür, dass der private Ladestrom steuerlich korrekt behandelt wird.
§ 3 Nr. 46 EStG: zwei Bedingungen, kein Deckel
Die Grundlage dafür ist § 3 Nr. 46 EStG. Lädt ein Beschäftigter sein Elektro- oder Hybridelektrofahrzeug beim Arbeitgeber kostenlos oder verbilligt, bleibt dieser Vorteil steuerfrei. Dafür müssen zwei Bedingungen erfüllt sein. Erstens muss an einer ortsfesten betrieblichen Einrichtung des Arbeitgebers oder eines verbundenen Unternehmens geladen werden. Zweitens muss der Strom zusätzlich zum ohnehin geschuldeten Arbeitslohn fließen, eine Gehaltsumwandlung funktioniert also nicht.
Nach oben gibt es keinen Deckel: Das Bundesfinanzministerium stellt klar, dass die Befreiung weder auf einen Höchstbetrag noch auf eine bestimmte Zahl von Fahrzeugen begrenzt ist. Die Regelung gilt derzeit bis Ende 2030.
Checkliste: drei Fragen vor dem Start
Wer das Modell übernehmen will, sollte vorab drei Punkte klären:
- Wer aus der Belegschaft darf das Angebot nutzen, und welche Fahrzeuge sind zugelassen?
- Erfüllt das Angebot die beiden steuerlichen Bedingungen, also Laden auf dem Betriebsgelände und Strom zusätzlich zum Lohn?
- Wie werden die Ladevorgänge technisch erfasst und den Nutzern zugeordnet?
Ein Extra, das man jeden Morgen sieht
Ist das geklärt, bleibt ein Vorteil, den die Beschäftigten tatsächlich spüren. „Ein guter Benefit ist aus unserer Sicht einer, von dem Mitarbeiter tatsächlich etwas haben und den sie regelmäßig erleben“, sagt Gesellschafter Harald Praml. Er rechnet mit 100 bis 300 Euro, die jeder Einzelne so pro Monat an Spritkosten spart oder in die Leasingrate für ein neues E-Auto stecken kann. Wie viel es wirklich ist, hängt vom Fahrzeug und vom Arbeitsweg ab.