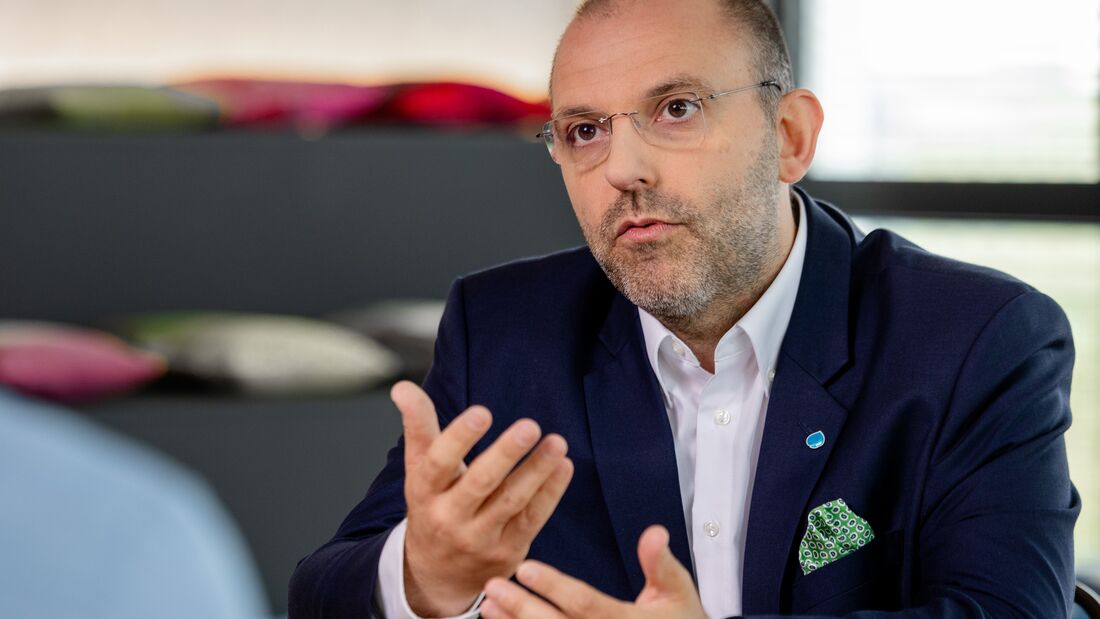
China stellt schwere Lkw bis zu 30 Prozent günstiger in Aussicht – und bringt gleich ein ganzes Ökosystem mit: eigene Batteriezellen, hohe Stückzahlen, wachsende Wechselstationsnetze und Leasingmodelle, die Fahrzeug und Akku trennen. Während in China 2025 schon 28 Prozent der neuen schweren Lkw elektrisch waren, kam die EU im ersten Quartal 2026 gerade auf 2,3 Prozent. Wiederholt sich beim Lkw, was bei chinesischen Elektrobussen längst passiert ist? Peter Fintl, Vice President Technology & Innovation bei Capgemini Engineering, ordnet im Interview ein, wie tragfähig die China-Angebote im Flottenalltag wirklich sind.
Die chinesischen Bushersteller haben die Elektrifizierung früh als Chance genutzt, um sich in Europa zu etablieren. Innerhalb weniger Jahre wurden aus Neueinsteigern ernsthafte Wettbewerber, die heute zur Spitzengruppe im Elektrobusmarkt gehören. Sie profitieren von großen Stückzahlen im Heimatmarkt, Batteriekompetenz und langer industrieller Erfahrung. Bei Lkws oder leichten Nutzfahrzeugen sehen wir ähnliche Voraussetzungen. Die Anbieter kommen mit attraktiven Preisen und technischer Substanz. Wer da als heimischer Hersteller nur an Billigangebote denkt, unterschätzt die Konkurrenz. Bei den großen Elektrobussen entfällt rund ein Drittel der Zulassungen auf chinesische Produkte, Tendenz klar steigend. Europas Hersteller sind keineswegs abgeschrieben – aber darauf zu vertrauen, dass sich die Kunden schon weiter wie bisher für „lokale" Produkte entscheiden werden, wäre reichlich gemütlich.
Batteriezellen sind der schwierigste Rückstand
„Europas Hersteller haben auf der Produktseite beim E-Lkw aufgeholt. Es geht jedoch nicht nur um das Fahrzeug selbst: Batteriezellen, Stückzahlen, Wechselstationen – das sind drei ziemlich unterschiedliche Baustellen für E-Lkws. Wo könnte Europa am ehesten aufholen, und wo tut man sich schwer, das überhaupt einzuholen?"Die unmittelbarsten Hebel liegen beim Ladenetz, bei schnelleren Netzanschlüssen für die Flottenbetreiber und wettbewerbsfähigen Strompreisen. Auch über Abgaben kann die Elektrifizierung beim Lkw vorangetrieben werden. Wenn sich elektrische Transporte rechnen, kommen auch die Stückzahlen. Mit ihnen sinken die Kosten. Besonders schwierig ist der Rückstand bei Batteriezellen und Vorprodukten. China verfügt über enormes Fertigungswissen und perfekt eingespielte Lieferketten. Dies ist nicht einfach zu replizieren. Mittelfristig sollten wir deshalb mehr wettbewerbsfähige Zellfertigung nach Europa holen, selbstverständlich auch über Partnerschaften. Was wir aus der Vergangenheit lernen mussten: Eine angekündigte Fabrik liefert noch keine Zelle. Es braucht wirtschaftliche Produktion und verlässliche Nachfrage. Bei Wechselstationen sehe ich derzeit noch keinen großen Rückstand, den wir flächendeckend aufholen müssten. Gesetzlich vorgeschriebene Ruhezeiten bieten ausreichend „Ladefenster". Batteriewechseln bleibt für bestimmte Anwendungen interessant, doch unsere Priorität in der Breite muss das Laden sein.
Wechselstationen nur für feste Routen sinnvoll
„Das Wechselstationen-Modell klingt in der Theorie elegant. Aber der europäische Markt besteht ja größtenteils aus kleinen und mittleren Speditionen, nicht aus Riesenflotten wie in China. Passt das Konzept da überhaupt, oder bleibt das eher was für die großen Player?"Vereinzelt ja. Entscheidend ist das Einsatzprofil, weniger die Größe der Flotte oder Spedition. Bei festen Routen, standardisierten Fahrzeugen und hoher Auslastung kann ein Batteriewechselkonzept sinnvoll sein. Man denke an den Hafenbetrieb oder andere Werksverkehre. Das heißt – an einem gemeinsam genutzten Standort könnten so auch kleinere Unternehmen profitieren. Als breite Lösung für Europa, etwa im Fernverkehr, überzeugt mich das derzeit nicht. Zusätzliche Batterien in einem Pool und die Wechseltechnik müssen sich erst einmal amortisieren. Dazu kommt die Bindung an ein bestimmtes System. Also ein „Lock-in" an einen Anbieter bzw. an technische Rahmenbedingungen. Für die meisten Anwendungen würde ich Depotladen und ein verlässliches Schnellladenetz priorisieren. Man darf nicht vergessen, ob elegante Wechselstation oder rasanter Schnelllader – entscheidend ist Energie zu einem günstigen Preis.
Werkstattnetz auf Dauer prüfen
„Ein paar chinesische Hersteller haben sich schon Werkstattzugang über Partner in Europa gesichert. Woran würden Sie als Flottenverantwortlicher erkennen, ob so ein Netz auch in acht oder zehn Jahren noch trägt – oder ob das nur die ersten Jahre gut aussieht?"Vertrauen entsteht durch gelieferte Leistungen. Partnerschaften mit etablierten Werkstattnetzen sind ein guter Anfang, sie helfen, die „Abdeckungsangst" zu mindern. Ich würde prüfen: Welche Werkstätten entlang meiner Routen beherrschen meine Fahrzeuge? Sind geschultes Personal, Diagnosezugang und Ersatzteile verfügbar? Ich verlange belastbare Zusagen zu Ersatzteilen, Softwarepflege und Batterieinstandsetzung. Es braucht einen wirtschaftlich leistungsfähigen Partner, der dafür geradesteht, auch wenn in Zukunft vielleicht der Importeur wechselt. Referenzkunden sind hier Gold wert.
Das kann sich durchaus ausgehen. Es gilt: Vorteile beim Einkaufspreis alleine sind noch kein Beleg dafür, dass ein Fahrzeug über die gesamte Nutzungsdauer günstiger ist. Allerdings schaffen die teils substanziell niedrigeren Kaufpreise der chinesischen Anbieter echten finanziellen Spielraum. Schlechtere Restwerte oder höhere Finanzierungskosten können dadurch aufgefangen werden. Entscheidend ist die Gesamtrechnung bei vergleichbarer Transportleistung, einschließlich Energiekosten, Wartung und Ausfallzeiten.
Service allein reicht nicht mehr
„Die etablierten Hersteller setzen bisher vor allem auf Service und Kundenbeziehung. Reicht ihnen das als Antwort, oder kommen sie um eine Preisreaktion nicht herum?"Gute Stimmung allein wird auf Dauer nicht reichen. Exzellenter Service hat einen klaren Wert: Weniger Stillstand, planbare Kosten und verlässliche Transporte. Dafür können Kunden auch mehr bezahlen. Aber wie immer: Der Mehrpreis muss sich rechnen. Chinesische Anbieter bringen Kompetenz beim E-Antrieb mit und bauen ihre Serviceangebote laufend aus. Auch die Erfahrung aus dem Heimatmarkt wird nach Europa transferiert. Die europäischen Hersteller müssen deshalb auch bei Produktkosten und Preisen wettbewerbsfähiger werden. Günstigere Fahrzeuge, bessere Finanzierung und überzeugende Servicepakete sind die Hebel. Die langjährigen Kundenbeziehungen der heimischen Hersteller sind ein nicht zu unterschätzender Vorteil. Doch am Ende gilt, ein Spediteur muss mit dem Lkw Geld verdienen. Die IAA Transportation 2026 zeigt klar, das Angebot steigt, die Preise sinken, der Nutzfahrzeugkunde profitiert.